Rendite trotz hoher Zinsen? Warum sich KfW-geförderter Neubau für Kapitalanleger lohnen kann
Bekannt aus den Medien
Steigende Zinsen, sinkende Mietrendite:
Warum gute Deals im Bestand seltener werden, und wie KfW 40 QNG das Blatt wenden kann.
Wer heute eine Bestandsimmobilie als Kapitalanlage prüft, stößt fast immer auf dasselbe Problem: Die Zahlen gehen nicht mehr auf. Kaufpreise orientieren sich vielerorts noch an der Niedrigzinsphase, während die Finanzierung längst zu deutlich höheren Konditionen erfolgen muss. Das Ergebnis ist eine wachsende Zahl von Objekten, bei denen die Mieteinnahmen die monatliche Annuität an die Bank nicht mehr decken. Für Investoren bedeutet das: Gute, wirklich rechenbare Deals im Bestand werden zur Ausnahme statt zur Regel.
Das Problem: Die Zinsen sind gestiegen, die Mieten nicht im gleichen Tempo.
Aktuell liegen die Bauzinsen für zehnjährige Zinsbindungen im Bereich von etwa 3,8 bis über 4 Prozent effektiv, bei einer für Kapitalanleger üblichen Vollfinanzierung ohne Eigenkapitaleinsatz sogar bei rund 4,35 Prozent. Vor wenigen Jahren war eine Finanzierung noch zu 1 bis 2 Prozent möglich. Wer damals ein Objekt kauft, konnte hoch fremdfinanzieren und trotzdem einen positiven Cashflow erzielen, weil die Zinslast gering war. Diese Rechnung funktioniert bei einer Anschlussfinanzierung oder einem Neukauf heute in vielen Fällen nicht mehr.
Der Grund liegt in der Annuität, also der Summe aus Zins und Tilgung, die monatlich an die Bank fließt. Steigt der Zinssatz von 1,5 auf 4 Prozent, verdoppelt bis verdreifacht sich die monatliche Belastung bei gleichbleibender Darlehenssumme. Die Bruttomietrendite vieler Bestandsobjekte in gefragten Lagen liegt jedoch weiterhin bei lediglich 3 bis 4 Prozent, da die Kaufpreise während der Niedrigzinsjahre entsprechend hoch geblieben sind. Übersteigt der Finanzierungszins die erzielbare Mietrendite, kehrt sich der sogenannte Leverage-Effekt um: Der Investor zahlt drauf, statt durch den Einsatz von Fremdkapital zusätzlich zu profitieren. Genau das ist aktuell bei einem erheblichen Teil der angebotenen Bestandsobjekte der Fall.
Hinzu kommt die reine Objektauswahl im Bestand. Ältere Gebäude bringen häufig einen Sanierungsstau mit, sei es bei Heizung, Dach oder Fassade. Diese Kosten schmälern die tatsächliche Rendite zusätzlich, sind aber im Angebotspreis selten vollständig eingepreist. Käufer, die eine belastbare Kalkulation aufstellen, kommen daher immer öfter zu dem Ergebnis, dass sich das jeweilige Objekt schlicht nicht mehr trägt.
Die Lösung: Neubau mit KfW 40 QNG senkt den Finanzierungszins strukturell
An genau dieser Stelle wird Neubau mit staatlicher Förderung interessant, insbesondere über den KfW-Standard Klimafreundliches Wohngebäude mit dem Qualitätssiegel Nachhaltiges Gebäude, kurz QNG. Für den Ersterwerb einer solchen Neubauwohnung stellt die KfW über das Programm 298 einen zinsgünstigen Kredit von bis zu 150.000 Euro je Wohneinheit zur Verfügung. Aktuell liegt der Zinssatz für diesen Teil der Finanzierung je nach Bonität und Beleihung bei etwa 2,5 Prozent effektiv, deutlich unter dem, was für denselben Betrag am freien Kapitalmarkt aufgerufen wird.
Entscheidend ist dabei nicht der KfW-Zins allein, sondern seine Wirkung auf den sogenannten Mischzins der Gesamtfinanzierung. Da die KfW-Summe mit einem klassischen Bankdarlehen zum aktuellen Marktzins kombiniert wird, sinkt der durchschnittliche Zinssatz über die gesamte Finanzierungssumme spürbar, auch wenn der Bankanteil weiterhin zu marktüblichen Konditionen finanziert wird. Zusätzlich lässt sich der KfW-Anteil in der Regel tilgungsfrei stellen. Für Kapitalanleger ergibt das Sinn: Während der Zinsbindung fließt auf diesen Teil ausschließlich Zins, keine Tilgung, wodurch mehr Liquidität im laufenden Cashflow verbleibt. Der Vermögensaufbau erfolgt dann über die Wertsteigerung und den steuerfreien Verkauf nach Ablauf der Spekulationsfrist, nicht über eine forcierte Entschuldung während der Haltezeit.
Der Vorteil im Zahlenbeispiel
Ein Rechenbeispiel verdeutlicht den Effekt. Eine neu gebaute Eigentumswohnung im KfW 40 QNG Standard kostet 300.000 Euro und wird vollständig fremdfinanziert. Davon werden 150.000 Euro über das KfW-Darlehen zu einem angenommenen Zinssatz von 2,5 Prozent finanziert, tilgungsfrei über die Zinsbindung. Die restlichen 150.000 Euro werden über die Hausbank zu einem angenommenen Marktzins von 4,35 Prozent finanziert, wie er für eine Vollfinanzierung ohne Eigenkapital derzeit üblich ist, mit einer für Kapitalanleger typischen Anfangstilgung von 1,5 Prozent.
Der Mischzins berechnet sich als gewichteter Durchschnitt beider Zinssätze. Bei 150.000 Euro zu 2,5 Prozent fallen jährlich 3.750 Euro Zinsen an. Bei 150.000 Euro zu 4,35 Prozent sind es 6.525 Euro. In Summe ergibt das 10.275 Euro Zinsen auf 300.000 Euro Darlehenssumme, was einem effektiven Mischzins von rund 3,4 Prozent entspricht, gegenüber 4,35 Prozent bei einer vollständigen Finanzierung über die Bank.
Auf die monatliche Annuität umgerechnet wird der Effekt noch deutlicher, weil der KfW-Anteil zusätzlich tilgungsfrei bleibt. Der KfW-Teil verursacht monatlich 312,50 Euro reinen Zins. Der Bankanteil verursacht bei 4,35 Prozent Zins und 1,5 Prozent Tilgung, zusammen 5,85 Prozent, monatlich 731,25 Euro. In Summe ergibt sich eine Belastung von rund 1.043,75 Euro im Monat. Würde dieselbe Wohnung vollständig über die Bank finanziert, ebenfalls mit 1,5 Prozent Anfangstilgung, läge die Annuität bei 300.000 Euro und 5,85 Prozent bei rund 1.462,50 Euro im Monat. Die Differenz von etwa 419 Euro im Monat summiert sich über die zehnjährige Zinsbindung auf rund 50.000 Euro.
Für eine Neubauwohnung dieser Größenordnung liegt die erzielbare Kaltmiete häufig bei etwa 900 bis 1.000 Euro im Monat. Im geförderten Szenario mit 1.043,75 Euro Annuität schrumpft die Lücke zur Miete auf rund 50 bis 150 Euro im Monat, eine Größenordnung, die sich über eine leicht niedrigere Tilgung oder eine etwas höhere erzielbare Miete oft schließen lässt. Im ungeförderten Szenario mit 1.462,50 Euro Annuität bleibt dagegen eine strukturelle Lücke von rund 450 bis 550 Euro im Monat, die der Investor dauerhaft aus eigener Tasche zuschießen muss. Genau dieser Unterschied entscheidet in der Praxis häufig darüber, ob sich ein Objekt überhaupt kalkulieren lässt. Hinzu kommt, ohne an dieser Stelle im Detail darauf einzugehen, dass Neubau über die Sonderabschreibung zusätzliche steuerliche Entlastung während der Haltedauer bringt, die im Bestand in dieser Form nicht zur Verfügung steht.
Einordnung: Kein Freifahrtschein, sondern ein Baustein mit klaren Bedingungen
Der Zinsvorteil ist an Voraussetzungen geknüpft, die vor dem Kauf geprüft werden sollten. Das Objekt muss den Effizienzhaus-40-Standard mit QNG-Siegel tatsächlich erreichen und entsprechend zertifiziert sein, andernfalls entfällt die Förderfähigkeit. Der Höchstbetrag von 150.000 Euro gilt je Wohneinheit, bei größeren Objekten oder höheren Kaufpreisen deckt das KfW-Darlehen entsprechend nur einen Teil der Finanzierungssumme ab, wodurch der Mischzins-Effekt mit steigendem Kaufpreis anteilig kleiner wird. Zudem veröffentlicht die KfW keine festen Zinssätze. Die tatsächliche Konditionierung hängt von der Bonität des Antragstellers, der Beleihung und der aktuellen Kapitalmarktlage ab und wird von der finanzierenden Bank im Einzelfall ermittelt.
Auch die Tilgungsfreiheit will gegengerechnet sein: Wer während der Zinsbindung nicht tilgt, baut auf diesem Darlehensteil auch keine Restschuld ab, was bei einer späteren Anschlussfinanzierung berücksichtigt werden muss. Für Kapitalanleger mit klarer Halte- und Exitstrategie über die Zehn-Jahres-Frist hinaus ist das in der Regel kein Nachteil, sollte aber bewusst gewählt und nicht als reiner Automatismus verstanden werden.
Wichtig ist außerdem eine verfahrenstechnische Änderung: Seit 2026 läuft der Großteil der KfW-Anträge nicht mehr direkt über die KfW, sondern über die finanzierende Hausbank oder Sparkasse. Wer eine Förderung nutzen will, sollte das bereits bei der Auswahl der finanzierenden Bank berücksichtigen, da nicht jedes Institut jedes KfW-Programm gleich zügig bearbeitet. Auch die zur Verfügung stehenden Bundesmittel sind begrenzt und für 2025 und 2026 auf ein festes Gesamtvolumen gedeckelt, was die Planung mit ausreichend Vorlauf sinnvoll macht.
Fazit: Wo der Bestand an Grenzen stößt, öffnet Neubau eine rechenbare Alternative
Steigende Zinsen verändern die Vergleichsrechnung zwischen Bestand und Neubau spürbar. Während im Bestand immer öfter die Annuität die Miete übersteigt und der Leverage-Effekt ins Negative kippt, bietet ein KfW 40 QNG finanzierter Neubau über den vergünstigten und tilgungsfrei stellbaren Förderkredit einen strukturellen Vorteil, der die Kapitaldienstfähigkeit direkt verbessert. In Kombination mit den bestehenden steuerlichen Abschreibungsmöglichkeiten entsteht so ein Konstrukt, das sich unter den aktuellen Marktbedingungen häufig deutlich solider rechnet als ein vergleichbares Bestandsobjekt.
Ob sich das im Einzelfall trägt, hängt von Kaufpreis, Bonität und der konkreten Förderkonstellation ab und sollte nicht auf Basis grober Schätzungen entschieden werden. Es ist immer wichtig, einen Experten hinzuzuziehen.
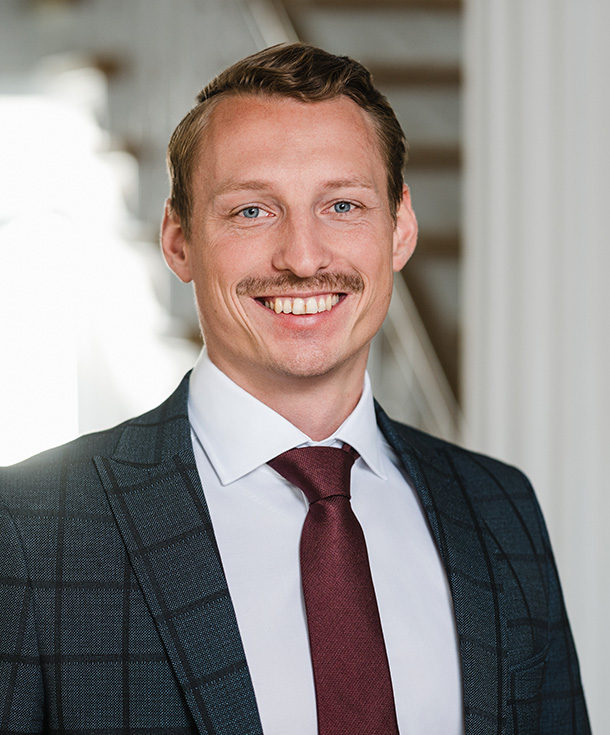
Lorenz Brunner
Investmentberater
X Capital GmbH
Für mich bedeutet Vermögensaufbau weit mehr als nur finanzielle Sicherheit – er schafft Freiheit, Unabhängigkeit und langfristige Perspektiven. Ich bin überzeugt, dass jeder Mensch die Möglichkeit nutzen sollte, aus seinem Einkommen nachhaltiges Vermögen aufzubauen, statt lediglich zu arbeiten und Kapital wieder auszugeben.
Bereits in meinen frühen Zwanzigern habe ich meine ersten eigenen Immobilien erworben und früh erkannt, welchen Einfluss strategische Investments auf die persönliche Zukunft haben können. Nach ersten Erfahrungen in der Versicherungsbranche wurde mir schnell klar: Die stärkste Absicherung im Leben ist eigenes Vermögen.
Diese Überzeugung prägt meinen Weg bis heute. Als Investmentberater bei der X Capital GmbH begleite ich Menschen dabei, intelligente Investmentstrategien zu entwickeln und steuerliche Möglichkeiten gezielt für den Aufbau renditestarker Immobilienvermögen zu nutzen. Mein Fokus liegt auf klaren, nachvollziehbaren Konzepten, die langfristig funktionieren – von der passenden Objektauswahl über intelligente Finanzierungsmodelle bis hin zur strategischen Weiterentwicklung des Portfolios.
Ich bin stolz darauf, Teil von X Capital zu sein und unsere Mandanten täglich dabei zu unterstützen, ihre finanziellen Ziele planbar, strategisch und nachhaltig zu erreichen.
Aktuelle Einblicke
Bleiben Sie informiert über relevante Entwicklungen, Trends und Chancen am Markt.